FISCALIDAD DIFERENCIADA PARA
La fiscalidad diferenciada para los combustibles renovables es una realidad en la Unión Europea
Más de la mitad de los países de la UE ya aplican algún tipo de ventaja fiscal a los combustibles renovables, entre ellos las tres grandes economías del continente (Alemania, Francia e Italia).
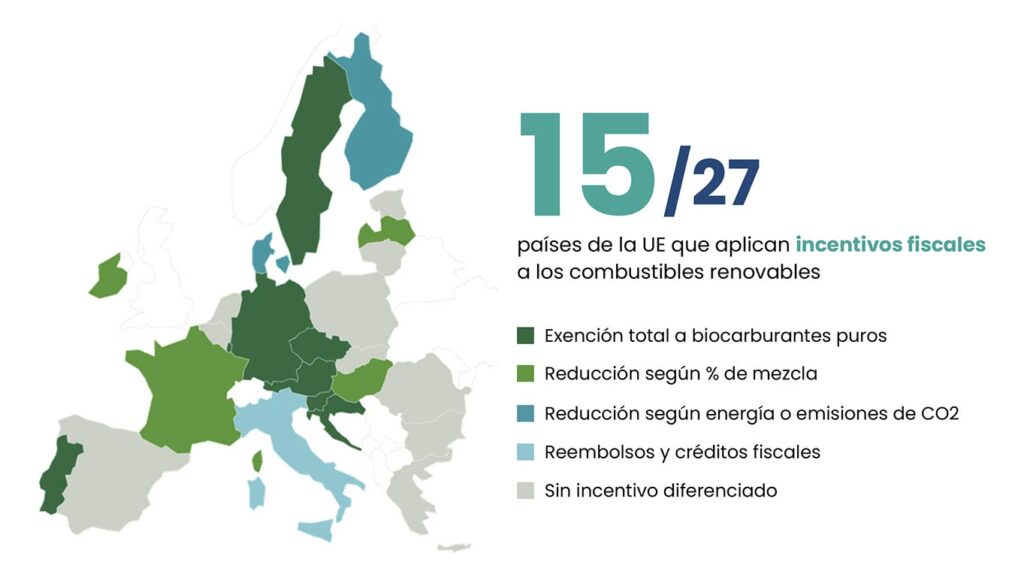
En España, no todas las soluciones probadas y disponibles que reducen emisiones reciben el mismo trato fiscal.
En la actualidad, los combustibles renovables no cuentan con ningún incentivo fiscal en el surtidor, a pesar de que reducen emisiones hasta un 87 %, según ha verificado el Tour d’Europe a través del sistema Digital Fuel Twin. Es decir, los combustibles renovables tributan al mismo nivel que los combustibles convencionales en nuestro país.
Sin embargo, existen beneficios fiscales y ayudas directas para los vehículos electrificados y de hidrógeno (cero emisiones de CO2 por el tubo de escape), lo que choca con el principio básico de neutralidad tecnológica que recomienda Mario Draghi en su informe sobre la competitividad de la Unión Europea y predomina en las políticas fiscales de la mayoría de países UE.
La propuesta para España
El informe define dos escenarios realistas de acuerdo con el marco legal vigente: uno de transición inmediata (Escenario B) y otro de transición progresiva hacia una fiscalidad basada en emisiones (Escenario C).
ESCENARIO B
Transición inmediata
Reducción por tramos según el % de mezcla:
- Reduce el Impuesto Especial (IEH) de forma moderada y por tramos, según el contenido de biocarburante, hasta corregir la desventaja que penaliza al combustible renovable.
- Fácil de implementar: no altera el sistema fiscal actual y no requiere autorización previa de la Comisión Europea.
QUÉ HACER
- Modificar la Ley 38/1992 de Impuestos Especiales para introducir la reducción por tramos según el contenido de biocarburante (artículos 49, 50 y 50 bis).
- Desarrollar certificación y trazabilidad del contenido biogénico, con control e inspección (Real Decreto 1165/1995 que desarrolla la Ley).
ESCENARIO C
Preparado para el futuro
Reducción progresiva según emisiones (€/GJ):
- El Impuesto Especial (IEH) se calcula por contenido energético y emisiones: a menor huella, menor impuesto.
- Más reducción de emisiones con menor pérdida de recaudación y alineado con la revisión de la Directiva de Fiscalidad Energética (ETD).
QUÉ HACER
- Modificar la Ley 38/1992 para redefinir la base imponible del Impuesto Especial (IEH): de €/litro a €/GJ + intensidad de emisiones (g CO2eq/MJ).
- Fijar tipos: mínimo para combustibles con la menor intensidad de emisiones de GEI (p. ej., 0,15 €/GJ) y progresivos para combustibles con mayor intensidad de carbono, y actuales para gasolina/diésel.
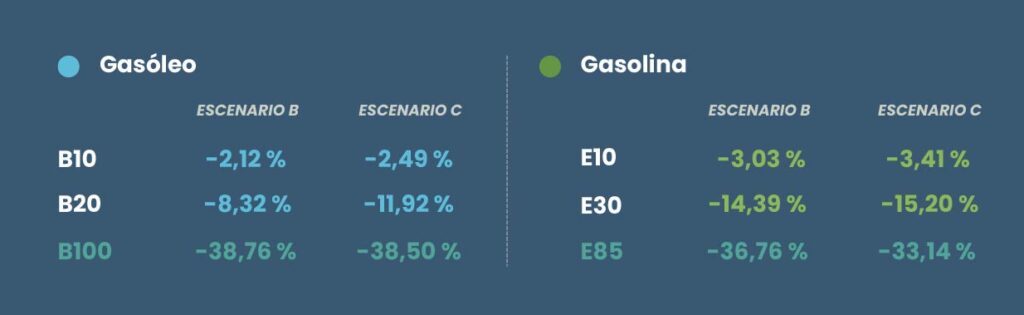
Estimación del impacto en el precio
Se plantea una fiscalidad progresiva: más incentivo a más porcentaje de carburante renovable en las mezclas, en el Escenario B, y más incentivo a más reducción de emisiones, en el Escenario C, con rebajas en los precios superiores al 38 % en el diésel y al 33 % en la gasolina.